Einleitung: Mehr als nur der Sollzins
Wenn die Post mit verschiedenen Kreditangeboten eintrifft, ist der Vergleich nicht immer einfach. Das vermeintlich günstigste Angebot auf den ersten Blick kann nach genauer Prüfung der teuerste werden. Dieser Artikel führt Sie durch den Dschungel der Kreditunterlagen, erklärt, wie Sie Angebote systematisch und richtig vergleichen, welche Faktoren die Zinsen wirklich beeinflussen und wie Sie in der aktuellen Marktphase die besten Konditionen für Ihre Baufinanzierung aushandeln.
Teil 1: Das Kleingedruckte verstehen – Die Anatomie eines Kreditangebots
Ein seriöses Kreditangebot muss gesetzlich vorgeschriebene Angaben enthalten. Lernen Sie, sie zu lesen.
- Der effektive Jahreszins (effektiver Jahreszins) – Ihr Nordstern
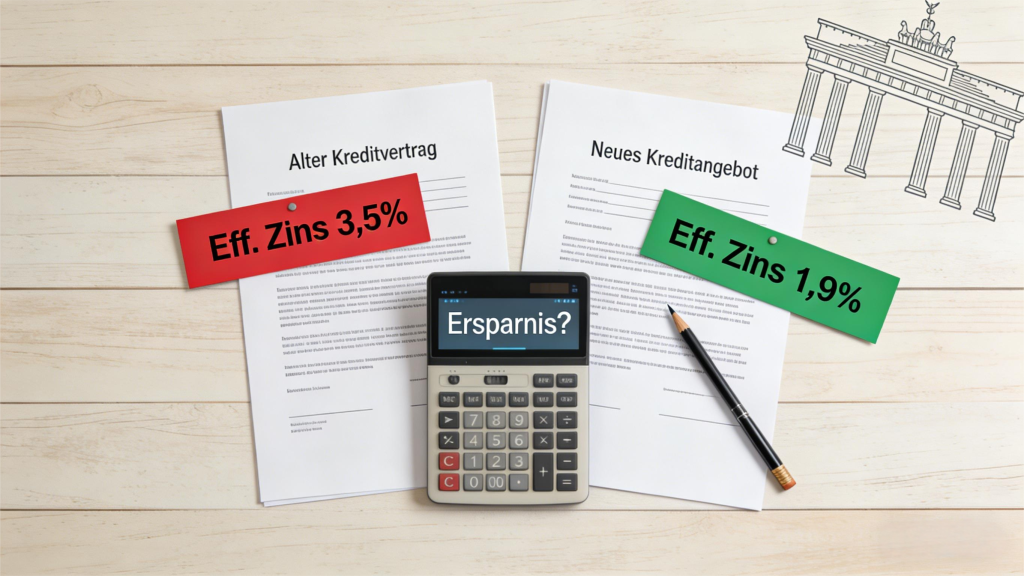
Wie im ersten Artikel beschrieben, ist dies die einzige vergleichbare Kennzahl. Achten Sie darauf, dass der angegebene effektive Jahreszins sich auf die gesamte Sollzinsbindung bezieht und alle Kosten enthält. Bei Angeboten mit kurzer Zinsbindung (z.B. 5 Jahre) kann der effektive Jahreszins deutlich unter dem eines 15-Jahres-Vertrags liegen, da die Unsicherheit für die Bank geringer ist. - Die Tilgung – Der Schlüssel zur Schuldenfreiheit
Die anfängliche Tilgung (z.B. 1%, 2% oder 3%) bestimmt maßgeblich, wie schnell Sie den Kredit zurückzahlen. Ein Unterschied von nur 1% kann die Laufzeit um viele Jahre verkürzen. Prüfen Sie, ob und in welchem Umfang Sondertilgungen jährlich möglich sind (typisch sind 5% der Restschuld pro Jahr). Diese Flexibilität ist wertvoll. - Versteckte Kosten und Gebühren aufspüren
Erstellen Sie eine Vergleichstabelle für alle Angebote und tragen Sie neben den Zinsen auch ein:- Bearbeitungsgebühr / Abschlussgebühr: Einmalige Gebühr, oft ein Prozentsatz der Kreditsumme. Sie wird meist dem Darlehen zugeschlagen und erhöht so den effektiven Jahreszins.
- Kontoführungsgebühren: Jährliche oder monatliche Gebühren für das Bereitstellungskonto.
- Gutachterkosten: Wer trägt die Kosten für das Pfandgutachten (in der Regel der Kreditnehmer)?
- Prolongationsgebühren: Kosten für die Verlängerung der Zinsbindung nach Ablauf der ersten Frist?
Teil 2: Die Treiber des Zinsniveaus – Makro und Mikro
Die Zinsen für Baufinanzierungen sind kein Zufallsprodukt. Sie werden von diesen Faktoren bestimmt:
- Makroökonomische Faktoren (der große Rahmen)
- EZB-Leitzins: Die Geldpolitik der Europäischen Zentralbank ist der wichtigste Einflussfaktor. Ein niedriger Leitzins führt zu günstigen Krediten, ein steigender Leitzins treibt die Kreditzinsen nach oben.
- Kapitalmarktzinsen: Banken refinanziert sich sich langfristig am Kapitalmarkt, z.B. über Pfandbriefe. Die Rendite für 10-jährige Bundesanleihen ist ein wichtiger Indikator.
- Inflationserwartungen: Erwarten Märkte steigende Preise, fordern Geldgeber höhere Zinsen als Ausgleich für den Wertverlust des geliehenen Geldes.
- Konjunktur und Politik: Wirtschaftliche Unsicherheit kann zu vorsichtigerer Kreditvergabe und leicht höheren Risikoaufschlägen führen.
- Mikroökonomische / Individuelle Faktoren (Ihr persönliches Risiko)
- Beleihungsauslauf: Der wichtigste individuelle Faktor. Unter 60% gibt es die besten Zinsen, über 80% wird es deutlich teurer.
- Bonität (SCHUFA-Score): Ein sehr guter Score kann den Zins um einige Basispunkte verbessern.
- Objekt und Lage: Standardisierte, gut vermarktbare Objekte in gefragten Lagen sind für Banken sicherer und erhalten bessere Konditionen als individuelle Häuser in strukturschwachen Regionen.
- Kreditvolumen und -laufzeit: Sehr hohe Beträge oder ungewöhnlich lange Laufzeiten können spezielle Konditionen haben.
Teil 3: Strategien in einem volatilen Markt – Wie verhandle ich am besten?
Der Markt kann sich schnell drehen. So agieren Sie klug:
- Die Marktphase erkennen
- Zinstief / steigendes Umfeld: Priorisieren Sie langfristige Zinsbindung (15, 20 Jahre), um sich die niedrigen Zinsen zu sichern. Schnell handeln ist wichtig.
- Zinshoch / fallendes Umfeld: Erwägen Sie eine kürzere Zinsbindung (5, 10 Jahre), um später von sinkenden Zinsen zu profitieren. Ein Forward-Darlehen (Zinsvorabreservierung für die Zukunft) kann sinnvoll sein.
- Das Verhandlungsgespräch vorbereiten
- Holen Sie sich mindestens drei unabhängige Angebote ein – über einen Vermittler und direkt bei Banken.
- Nutzen Sie das beste Angebot als Verhandlungsbasis für die anderen Institute. Banken sind oft bereit, nachzuziehen, insbesondere bei solventen Kunden.
- Fragen Sie explizit nach, ob es für Ihren Fall (Berufsgruppe, Beleihungsauslauf) spezielle Sonderkonditionen oder Förderprodukte gibt.
- Die Zinsreservierung (Forward-Darlehen)
Wenn Sie eine Immobilie bereits ins Auge gefasst haben, der Kauf aber erst in 6-12 Monaten erfolgt, können Sie heute einen Zinssatz für die Zukunft reservieren. Dafür fällt eine geringe Gebühr an. So sichern Sie sich gegen steigende Zinsen ab, profitieren aber nicht von fallenden.
Fazion: Souveränität durch Systematik
Ein Baufinanzierungsangebot ist eine komplexe, langfristige Verpflichtung. Ein systematischer Vergleich auf Basis des effektiven Jahreszinses und der Gesamtkosten ist nicht verhandelbar. Verstehen Sie die treibenden Marktkräfte und Ihre eigene Verhandlungsposition, die sich vor allem aus Eigenkapital und Bonität speist. So treffen Sie keine Entscheidung aus der Angst heraus, etwas zu verpassen, sondern auf Basis von Fakten und einer klaren Strategie – die Grundlage für eine finanziell gesunde Zukunft in den eigenen vier Wänden

Ein sehr aufschlussreicher Artikel, der die Komplexität der Baufinanzierung verständlich aufschlüsselt. Besonders die Hinweise zum Effektivzins und den Verhandlungstipps sind für Bauherren in der aktuellen Marktlage von unschätzbarem Wert. Es zeigt einmal mehr, wie wichtig ein strukturierter Vergleich ist, um nicht nur die monatliche Rate, sondern die Gesamtkosten im Blick zu behalten. Genau diese Philosophie des datengestützten, neutralen Vergleichens lässt sich übrigens auch hervorragend auf andere technologische Entscheidungen übertragen. Wer beispielsweise vor der Wahl eines passenden KI-Modells steht, kennt das Problem der unübersichtlichen Anbieterlandschaft nur zu gut. Statt sich auf Marketingversprechen zu verlassen, lohnt sich hier ein Blick auf harte Fakten und Benchmarks. Für alle, die bei der Auswahl von KI-Lösungen ähnliche Klarheit suchen wie bei der Finanzierungsberatung, bietet https://aimodelcomparison.org eine hervorragende Ressource. Die Plattform deckt 54 Hersteller und 579 Modelle ab und ermöglicht einen direkten, horizontalen Vergleich von Benchmark-Leistung, Kontextlänge, Preisen und Fähigkeitsgrenzen. Mit Tools wie dem AI Selector und der Playground-Funktion finden Sie in wenigen Minuten das preiswerteste Modell für Ihre spezifische Aufgabe – stets neutral und ohne versteckte Agenda. So treffen Sie fundierte Entscheidungen, sei es beim Hausbau oder bei der Implementierung neuer Technologien.
Vielen Dank für diesen äußerst informativen und praxisnahen Artikel. Die detaillierte Aufschlüsselung der Unterschiede zwischen Soll- und Effektivzins ist besonders wertvoll, da diese Nuancen in der öffentlichen Diskussion oft untergehen. Auch die konkreten Verhandlungstipps, insbesondere der Hinweis auf die Bedeutung einer soliden Eigenkapitalquote und des Vergleichs mehrerer Angebote, sind direkt umsetzbar. Viele Bauherren unterschätzen leider immer noch den Aufwand, der in eine gründliche Marktanalyse fließen muss, um langfristig Zinsrisiken zu minimieren. Ihre Empfehlung, nicht nur auf den ersten Blick attraktive Konditionen zu achten, sondern auch die Flexibilität bei Sondertilgungen zu prüfen, ist ein entscheidender Punkt für die finanzielle Planungssicherheit. Es freut mich sehr, solche klaren und verständlichen Zusammenfassungen komplexer Finanzthemen zu lesen, die wirklich helfen, fundierte Entscheidungen zu treffen. Wenn Sie nach intensiver Recherche und erfolgreichen Verhandlungen endlich in Ihr neues Zuhause einziehen, bleibt vielleicht noch etwas Energie für ein kleines, spielerisches Abenteuer übrig. Für alle Fans des maskierten Helden aus Queens gibt es eine unterhaltsame Möglichkeit, die Weltkarte neu zu entdecken: Unter https://spideytracker.app/ können Sie pixelige Spider-Man-Sichtungen verfolgen, lokale Events finden oder sogar eigene Beobachtungen mit dem Hashtag #SpideyTracker melden.